Precios de Planes de Medicina Prepaga
Desde julio de 2025, cada prepaga informa a la Superintendencia de Servicios de Salud (SSS) el precio de todos sus planes. Con esos datos calculamos cuánto aumentan las cuotas cada mes, para cada prepaga y para el conjunto, y lo comparamos con la inflación.
Son los precios declarados: lo que se cobra puede ser distinto por descuentos o bonificaciones.
Evolución
Cuánto aumentaron las cuotas, mes a mes o acumulado desde julio de 2025, y cómo se comparan con la inflación.
- Son los precios que cada prepaga informa a la SSS; lo que se cobra puede ser distinto por descuentos o bonificaciones.
- Un período se completa en unos dos meses, a medida que las prepagas informan: el último se marca como parcial.
- Si una prepaga no informó un mes, ese mes no tiene dato; el aumento que muestra al volver cubre todo el período y no entra en el promedio mensual.
- Con «Mismo mes», la inflación de los meses que el INDEC todavía no publicó es la esperada por el REM del BCRA, provisoria hasta que incorporamos la del INDEC: se dibuja en línea punteada en «Acumulado» y en barras más claras en «Mensual».
Prepagas
El aumento de cada prepaga en los doce meses hasta su último período, comparado con la inflación de esos mismos doce meses.
Ordenadas por cantidad de afiliados.
(p) Provisoria: incluye la inflación esperada del REM del BCRA para los meses que el INDEC todavía no publicó.
| OSDE | 2,2% | 34,0% | 31,4% (p) | +2,6 pp | nov 2026 |
| SanCor Salud | 2,9% | 32,5% | 31,4% (p) | +1,1 pp | nov 2026 |
| Swiss Medical | 2,2% | 34,3% | 31,4% (p) | +2,9 pp | nov 2026 |
| Medifé | 2,0% | — | — | — | oct 2026 |
| Avalian Salud | 2,5% | 34,0% | 33,4% | +0,7 pp | sept 2026 |
| Prevención Salud | 2,4% | 36,4% | 31,4% (p) | +5,0 pp | nov 2026 |
| Galeno | 2,2% | 38,9% | 31,4% (p) | +7,5 pp | nov 2026 |
| Nobis Medical | 2,1% | 57,0% | 33,5% | +23,5 pp | ago 2026 |
| Boreal Salud | 4,0% | 33,9% | 33,5% | +0,3 pp | ago 2026 |
| Federada Salud | 2,4% | 33,6% | 31,4% (p) | +2,3 pp | nov 2026 |
| Premedic | 2,1% | — | — | — | sept 2026 |
| Medicina Esencial | 1,9% | 36,8% | 32,5% (p) | +4,3 pp | oct 2026 |
| Luis Pasteur | 1,9% | 41,0% | 31,4% (p) | +9,6 pp | nov 2026 |
| Grupo Roisa | 0,2% | 31,2% | 33,5% | -2,3 pp | ago 2026 |
| Omint | 2,7% | 40,5% | 31,4% (p) | +9,1 pp | nov 2026 |
Comparador de Precios de Medicina Prepaga
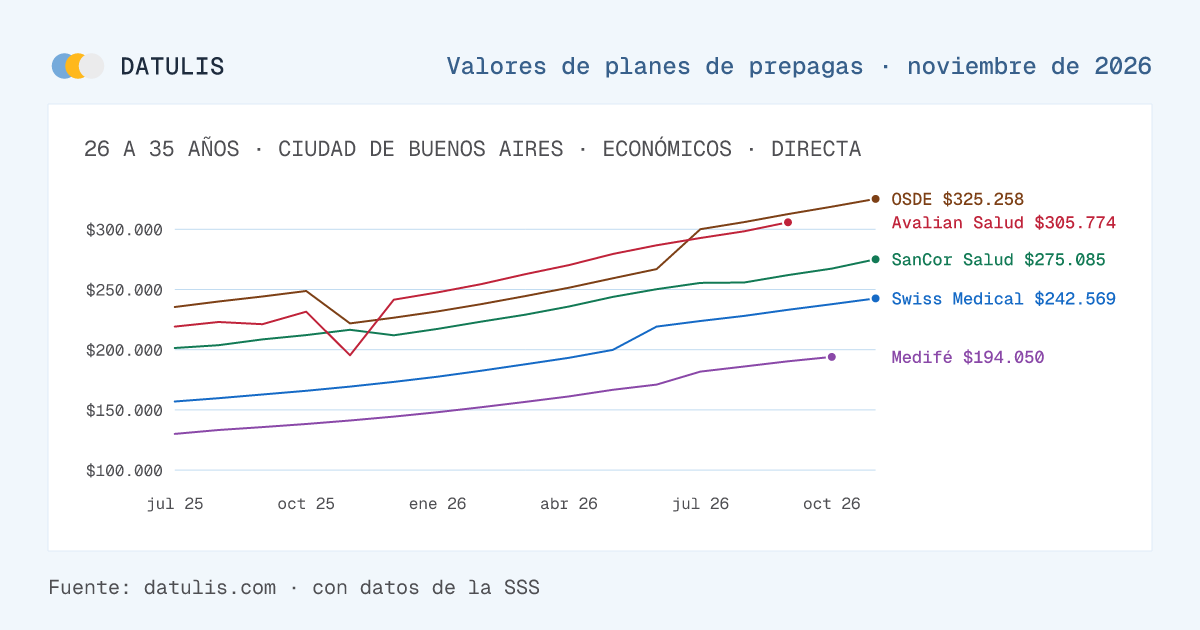
Compará el valor mensual de los planes de las prepagas para una edad, una provincia, un rango de planes y una modalidad.
Cómo se calculan los datos
Los planes de cada prepaga no son fácilmente comparables entre sí: cubren prestaciones, regiones y edades distintas. Por eso, para medir los aumentos no comparamos precios entre prepagas, sino cuánto cambió cada precio. El comparador de precios sí los pone lado a lado, con las advertencias que se detallan en su página.
Cada mes comparamos el valor de cada plan, para cada rango de edad y modalidad, con el del mes anterior, y promediamos esos aumentos según cuántas personas pagan cada uno. Así obtenemos el aumento del mes de cada prepaga. Con los aumentos de todas calculamos el del conjunto de dos maneras: ponderado por afiliados, donde las prepagas grandes pesan más, y simple, donde todas pesan igual.
Encadenando los aumentos mes a mes armamos un índice que empieza en 100 en julio de 2025 (o en el primer mes que informó cada prepaga), comparable con la inflación del mismo período.
Para el aumento de cada prepaga usamos todas sus regiones juntas: el valor de cada plan es el promedio de sus regiones, ponderado por afiliados. Así, si una prepaga divide o renombra sus regiones, su aumento se puede seguir calculando. Una región nueva entra en ese promedio el mismo mes en que aparece, y una que la prepaga deja de informar sale ese mes. Por eso el aumento de un plan también refleja los cambios en sus regiones o en los afiliados de cada una, no solo los cambios de precio.
Usamos los valores tal como los informó cada prepaga. Un valor informado en $0 no es un precio (la prepaga lo informó sin su valor): no lo mostramos ni lo usamos en los cálculos. Un plan o un rango de edad que aparecen por primera vez entran al cálculo desde el mes siguiente. Cuando una prepaga vuelve a informar los mismos planes con otro código o con rangos de edad corridos, revisamos el caso y los comparamos con los del mes anterior. Si en un mes no podemos comparar al menos el 70% de los afiliados de una prepaga con el mes anterior, ese mes no calculamos su aumento.
A veces una prepaga informa un mes en miles de pesos por error ($80,53 en lugar de $80.530). Un valor que se multiplica o se divide por 10 o más de un mes a otro no entra en el cálculo, y si el error es de un solo mes, lo salteamos como si no lo hubiera informado. Cuando revisamos el caso y está claro que el valor está en miles, lo multiplicamos por 1.000.
Cuando los valores de una prepaga en un mes no son comparables con los del mes anterior (por ejemplo, porque empezó a informar el mismo valor para todas las edades), después de revisarlo no calculamos su aumento de ese mes. Más abajo, en "Corrección de datos", detallamos cada corrección.
Cómo se calcula el aumento promedio
1. El aumento de cada plan. Comparamos cada valor con el del mes anterior de la misma prepaga, para el mismo plan, rango de edad, modalidad y tipo de plan (integral o parcial), con todas sus regiones juntas. Por ejemplo, si un plan para personas de 30 a 39 años, contratado en forma directa, pasa de $100.000 a $102.000, aumentó 2%.
2. El aumento de cada prepaga. Promediamos los aumentos de sus planes según cuántas personas pagaban cada valor el mes anterior: un plan con 50.000 afiliados pesa 50 veces más que uno con 1.000. Si no podemos comparar al menos el 70% de los afiliados de la prepaga con el mes anterior, ese mes no calculamos su aumento.
3. El aumento promedio ponderado. Promediamos los aumentos de todas las prepagas de ese mes según cuántos afiliados pudimos comparar en cada una: una prepaga con 2 millones de afiliados pesa mucho más que una con 500. Una prepaga que vuelve a informar después de un mes sin datos no entra en el promedio de ese mes, porque su aumento cubre más de un mes.
El aumento promedio simple se calcula igual, salvo el último paso: todas las prepagas pesan lo mismo, sin importar su tamaño. El ponderado muestra cuánto aumentó, en promedio, la cuota de cada afiliado; el simple, cuánto aumentó una prepaga típica.
Qué mes mostramos. Las prepagas informan los valores de cada mes durante varias semanas. Las tarjetas muestran el último mes en el que ya informaron prepagas que suman al menos el 80% de los afiliados del mes anterior. Los meses más nuevos se marcan como parciales hasta completarse.
La diferencia con la inflación está en puntos porcentuales: el aumento menos la inflación del mismo mes en las dos primeras tarjetas, y menos la de los mismos doce meses en la tercera. Como las prepagas informan sus valores por adelantado, el INDEC todavía no publicó la inflación de los últimos meses: para esos meses usamos la inflación esperada por el Relevamiento de Expectativas de Mercado (REM) del Banco Central (BCRA), que es provisoria hasta que incorporamos la del INDEC. Cada tarjeta dice qué inflación usa.
Corrección de datos
Revisamos los precios que informa cada prepaga y corregimos algunos errores. Estas correcciones solo cambian los datos de Datulis: los valores publicados por la SSS siguen iguales.
Valores en miles de pesos: algunas prepagas informaron los valores de algunos meses en miles de pesos por error (por ejemplo, $80,53 en lugar de $80.530). Después de revisar cada caso, los multiplicamos por 1.000, tanto para calcular los aumentos como para mostrarlos.
Meses sin aumento: cuando los valores de un mes no son comparables con los del mes anterior, no calculamos el aumento de ese mes y el índice de la prepaga vuelve a empezar en 100.
Planes que cambiaron de forma: cuando una prepaga vuelve a informar los mismos planes con otro código, otra modalidad o rangos de edad corridos, revisamos el caso y comparamos cada plan con el que continúa.
Valores con un dígito de más o de menos: algunas prepagas informaron el valor de un plan con un dígito de más o de menos (por ejemplo, $14.086 en lugar de unos $140.000). Después de revisar cada caso, no usamos ese valor: no lo mostramos ni lo usamos en los cálculos.
Nombres de planes: algunas prepagas informaron nombres de planes con letras mal codificadas o espacios de más (por ejemplo, «AÑOS» en lugar de «AÑOS»). Los mostramos corregidos, sin cambiar el plan ni sus valores.
AMEPORT: En julio de 2026, AMEPORT cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
AMFFA Salud: En agosto de 2025, AMFFA Salud cambió los códigos de sus planes: comparamos cada plan con el mismo plan del mes anterior. En enero de 2026, AMFFA Salud cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
AMICOS: En octubre de 2025, AMICOS cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades. En mayo de 2026, AMICOS cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades. En julio de 2026, AMICOS cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades. En agosto de 2026, AMICOS cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
AMPES Salud: En febrero de 2026, AMPES Salud cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades. En diciembre de 2025 informó un valor con un dígito de menos ($10.000 en lugar de unos $100.000), que no usamos.
AMPF: Valores en miles de pesos en julio, agosto y septiembre de 2025, multiplicados por 1.000 (3 valores).
Amsterdam Salud: Valores en miles de pesos en julio de 2025, multiplicados por 1.000 (17 valores).
AMTAE: En enero de 2026, AMTAE cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades. En abril de 2026, AMTAE cambió los códigos de sus planes: comparamos cada plan con el mismo plan del mes anterior.
Apres Salud: En diciembre de 2025, Apres Salud cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades. En febrero de 2026, Apres Salud cambió los códigos de sus planes: comparamos cada plan con el mismo plan del mes anterior.
Asociación Mutual Con-Ser Confianza y Servicio: En septiembre de 2025, Asociación Mutual Con-Ser Confianza y Servicio cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Asociación Mutual de Salud de Ciudadela: En octubre de 2025 informó un valor con un dígito de más ($1.133.849 en lugar de unos $134.000), que no usamos.
Asociación Mutual Previnor: En septiembre de 2026, la Asociación Mutual Previnor informó los nombres de sus planes con espacios en lugar de punto y coma: comparamos cada plan con el mismo plan del mes anterior.
ASSPE: Sin aumento en diciembre de 2025. En diciembre de 2025, ASSPE cambió los valores de dos de sus rangos de edad de una forma que no es comparable con el mes anterior. En abril de 2026, ASSPE cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Boreal Salud: En enero de 2026, Boreal Salud cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Británica Salud: En diciembre de 2025 informó un valor con un dígito de más ($1.994.408 en lugar de unos $195.000), que no usamos.
Centro Médico Monte Grande: En noviembre de 2025, Centro Médico Monte Grande cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Centro Unión Dependientes: En agosto de 2026, Centro Unión Dependientes informó sus planes con otro tipo (parcial en lugar de integral): comparamos cada plan con el mismo plan del mes anterior.
Círculo Médico Zona Sur: En febrero de 2026, Círculo Médico Zona Sur cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Conurbano Salud: Sin aumento en mayo, junio y agosto de 2026. En mayo y junio de 2026, Conurbano Salud informó valores que no corresponden a sus rangos de edad: esos meses, y agosto, no son comparables con el mes anterior.
Federada Salud: En noviembre de 2025, Federada Salud cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
FSST: En enero de 2026, FSST volvió a informar sus planes con otros rangos de edad: comparamos cada valor con el que continúa del mes anterior.
Fundación Médica de Mar del Plata: Sin aumento en agosto y septiembre de 2025. En agosto de 2025, la Fundación Médica de Mar del Plata informó intercambiados los valores de las dos modalidades de su plan I PLUS: ese mes y septiembre no son comparables con el mes anterior. En julio de 2025 informó un valor con un dígito de menos ($27.592 en lugar de unos $277.000), que no usamos. En octubre de 2025 informó un valor con un dígito de más ($1.110.449 en lugar de unos $111.000), que no usamos. En octubre de 2026 informó un valor con un dígito de más ($2.626.566 en lugar de unos $262.000), que no usamos.
Hospital Alemán: Valores en miles de pesos en septiembre y diciembre de 2025, multiplicados por 1.000 (160 valores). En marzo de 2026, Hospital Alemán cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
LPF Medicina Integral: En enero de 2026, LPF Medicina Integral dejó de ofrecer su rango de edad de 1 a 21 años y pasó esos afiliados al de 0 a 35: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Maradona Salud: En febrero de 2026, Maradona Salud cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Medifé: Sin aumento en noviembre de 2025. Desde noviembre de 2025, Medifé informa un único valor para las edades de 0 a 35 años: ese mes sus valores no son comparables con los del mes anterior.
MEDIN: Valores en miles de pesos en julio y agosto de 2025, multiplicados por 1.000 (8 valores).
Medycin: En octubre de 2025, Medycin cambió los códigos de sus planes: comparamos cada plan con el mismo plan del mes anterior. En noviembre de 2025, Medycin cambió los códigos de sus planes: comparamos cada plan con el mismo plan del mes anterior. En diciembre de 2025 informó un valor con un dígito de menos ($49.171 en lugar de unos $506.000), que no usamos.
MET Medicina Privada: En enero de 2026, MET Medicina Privada dejó de informar sus planes en la modalidad desregulada y sumó esos afiliados a la directa, con los mismos valores: comparamos cada plan con el mismo plan del mes anterior.
Mundo Médico: En agosto de 2025, Mundo Médico volvió a informar sus planes con otros rangos de edad y modalidad: comparamos cada valor con el que continúa del mes anterior. En septiembre de 2025 informó un valor con un dígito de menos ($12.408 en lugar de unos $112.000), que no usamos.
Mutual Camioneros: En octubre de 2025, Mutual Camioneros informó sus planes con otro tipo (parcial en lugar de integral): comparamos cada plan con el mismo plan del mes anterior. En noviembre de 2025, Mutual Camioneros volvió a informar sus planes con otros rangos de edad: comparamos cada valor con el que continúa del mes anterior.
Mutual Doc: En agosto de 2025, Mutual Doc cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades. En noviembre de 2025, Mutual Doc cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades. En agosto de 2026, Mutual Doc cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Nobis Medical: En noviembre de 2025, Nobis Medical cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Omint: En agosto de 2025, Omint cambió los códigos de sus planes y empezó a informar en la modalidad desregulada los planes que antes informaba como directos: comparamos cada plan con el mismo plan del mes anterior.
OSAPM: Sin aumento en agosto de 2026. De abril a junio de 2026, OSAPM informó cada plan para jubilados con el valor de otro plan: agosto, cuando lo corrigió, no es comparable con el mes anterior. En agosto de 2025, OSAPM cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades. En septiembre de 2025, OSAPM informó sus planes con otra modalidad (directa o desregulada): comparamos cada plan con el mismo plan del mes anterior.
OSAPMCBA: En septiembre de 2025, OSAPM CBA cambió los códigos de sus planes: comparamos cada plan con el mismo plan del mes anterior. En octubre de 2025, OSAPM CBA volvió a los códigos anteriores de sus planes: comparamos cada plan con el mismo plan del mes anterior. En agosto de 2025 informó un valor con un dígito de menos ($17.980 en lugar de unos $183.000), que no usamos. En agosto de 2025 informó un valor con un dígito de más ($279.998 en lugar de unos $28.000), que no usamos. En octubre de 2025 informó un valor con un dígito de menos ($14.086 en lugar de unos $139.000), que no usamos. En diciembre de 2025 informó un valor con un dígito de más ($2.512.460 en lugar de unos $251.000), que no usamos.
OSCOMM: En diciembre de 2025, OSCOMM cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
OSFATUN: En agosto de 2025, OSFATUN cambió los códigos de sus planes: comparamos cada plan con el mismo plan del mes anterior. En enero de 2026, OSFATUN cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
OSLeRA: En septiembre de 2025, OSLeRA cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
OSPAT: En agosto de 2026, OSPAT cambió los nombres de sus planes en la modalidad desregulada: comparamos cada plan con el mismo plan del mes anterior.
OSPTV: En enero de 2026, OSPTV cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
OSSEG: En febrero de 2026, OSSEG cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
PRENAPA: En febrero de 2026, PRENAPA cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades. En septiembre de 2026, PRENAPA cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Primedic Salud: En junio de 2026, Primedic Salud cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
Red De Seguro Médico: En febrero de 2026 informó un valor con un dígito de menos ($42.300 en lugar de unos $423.000), que no usamos.
Salud del Nuevo Rosario: Valores en miles de pesos en marzo de 2026, multiplicados por 1.000 (1 valor).
ServiRED: Sin aumento en marzo, mayo y junio de 2026. En marzo y mayo de 2026, Servired informó con errores el valor de algunos rangos de edad: esos meses, y junio, no son comparables con el mes anterior. En marzo de 2026 informó un valor con un dígito de más ($2.019.695 en lugar de unos $215.000), que no usamos.
SIPSSA: Sin aumento en agosto de 2025. En agosto de 2025, SIPSSA dejó de informar valores distintos para titulares, hijos y otros integrantes: ese mes sus valores no son comparables con los del mes anterior.
Sociedad Española de Beneficencia y Mutualidad: En febrero de 2026, la Sociedad Española de Beneficencia y Mutualidad corrigió el nombre de su plan: comparamos el plan con el mismo plan del mes anterior.
Sociedad Italiana de Socorros Mutuos de Campana: En agosto de 2025, la Sociedad Italiana de Socorros Mutuos de Campana cambió los nombres de sus planes: comparamos cada plan con el mismo plan del mes anterior. En diciembre de 2025 informó un valor con un dígito de menos ($13.030 en lugar de unos $134.000), que no usamos.
Thema Red Médica: En agosto de 2025, Thema Red Médica cambió los rangos de edad de sus planes: comparamos cada rango con los del mes anterior que cubren las mismas edades.
URG Urgencias: En noviembre de 2025, URG Urgencias cambió los códigos de sus planes: comparamos cada plan con el mismo plan del mes anterior. En diciembre de 2025, URG Urgencias cambió los códigos de sus planes: comparamos cada plan con el mismo plan del mes anterior. En enero de 2026, URG Urgencias cambió los códigos de sus planes: comparamos cada plan con el mismo plan del mes anterior.
Vittal: Valores en miles de pesos en julio, agosto, septiembre y octubre de 2025 y febrero, junio, julio y agosto de 2026, multiplicados por 1.000 (234 valores).
Vittal Córdoba: En junio de 2026, Vittal Córdoba informó sus planes con otra modalidad (directa o desregulada): comparamos cada plan con el mismo plan del mes anterior.
Preguntas frecuentes
Cada prepaga decide cuánto aumentan sus cuotas: desde el DNU 70/2023, los aumentos no necesitan autorización del Estado. El Decreto 102/2025 permite aumentos distintos para cada plan y obliga a avisarlos a los afiliados al menos 30 días corridos antes del vencimiento de la cuota.
La Superintendencia de Servicios de Salud (SSS) no aprueba los precios: desde julio de 2025, por la Resolución 645/2025, cada prepaga le informa los de todos sus planes y la SSS los publica.
La ley de medicina prepaga (Ley 26.682) fija dos límites por edad: la última franja de edad de un plan no puede costar más del triple que la primera, y a quien tiene más de 65 años y más de 10 de antigüedad en la prepaga no se le puede aumentar la cuota por su edad.
Cada prepaga fija su propio aumento, así que no hay un único porcentaje: Datulis muestra el aumento promedio del conjunto, ponderado y simple, y el de cada prepaga en la tabla "Prepagas" y en su página. En el gráfico de "Evolución", la opción "Mensual" muestra el aumento mes a mes.
Los promedios del conjunto son del último mes en el que ya informaron sus precios prepagas que suman al menos el 80% de los afiliados del mes anterior. Como las prepagas informan por adelantado, dentro de los cinco días posteriores a cada publicación de la inflación, como pide la Resolución 645/2025 de la SSS, ese mes suele ir unos dos meses por delante de la última inflación publicada. Los meses siguientes figuran como "(parcial)", y su promedio puede cambiar a medida que llegan precios.
Depende de la prepaga y del período: Datulis compara cada aumento con la inflación de los mismos meses y muestra la diferencia en puntos porcentuales (si una cuota sube 10% y la inflación 8%, son 2 puntos porcentuales).
La inflación es la del Índice de Precios al Consumidor (IPC) del Instituto Nacional de Estadística y Censos (INDEC). Como las prepagas informan por adelantado, el INDEC todavía no publicó la de sus últimos meses: para esos meses usamos la inflación esperada, la mediana del último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina (BCRA), explicado en la página Expectativas de Mercado (REM). Es provisoria hasta que incorporamos la del INDEC.
Con "Dos meses antes", el gráfico de "Evolución" compara con la última inflación que la prepaga conocía al informar sus precios.
La tarjeta "Interanual" de Datulis muestra cuánto aumentaron las cuotas de las prepagas en los últimos doce meses, y "Interanual real", ese aumento descontada la inflación: si es positivo, las cuotas subieron más que los precios en general.
Las dos tarjetas usan la inflación de esos mismos doce meses, con la esperada por el REM, provisoria, en los meses que el INDEC todavía no publicó. El interanual real se calcula dividiendo, no restando, como se explica en la página Índice de Salarios: si las cuotas suben 50% y los precios 20%, el aumento real es de 25% (1,50 dividido 1,20).
En el gráfico de "Evolución", "Acumulado" es un índice que vale 100 en julio de 2025, o en el mes desde el que los precios de la prepaga se pueden comparar sin cortes: si llega a 125, las cuotas subieron 25% desde entonces.
Datulis muestra mes a mes la cuota que informó cada prepaga en la sección "Precios para cada plan" de su página, en pesos enteros: el precio depende del plan, la edad, la región y la modalidad, y cada prepaga define sus propios rangos de edad y sus regiones. Para comparar prepagas entre sí está la página Comparador de Precios de Prepagas.
Son los precios declarados a la SSS, sin los copagos o coseguros que algunos planes cobran aparte por consultas o estudios, y lo que efectivamente se cobra puede ser distinto por descuentos o bonificaciones.
La sección "Evolución promedio por rango de precios" agrupa los planes de la prepaga en Económicos, Intermedios y Superiores, igual que el Comparador de Precios, y muestra el precio promedio de cada grupo para una edad. Si la prepaga agrega o quita planes, una línea puede moverse sin que haya un aumento.
Los precios de las prepagas se pueden comparar, pero solo como referencia: el precio no dice qué cubre cada plan. Todo plan integral debe cubrir al menos el Programa Médico Obligatorio (PMO), pero por encima de ese piso los planes se diferencian en la cartilla, los copagos o coseguros, la habitación de internación y los reintegros.
El comparador de precios de Datulis pone lado a lado los precios que cada prepaga informa a la Superintendencia de Servicios de Salud (SSS), pero no reemplaza consultar a cada prepaga. Los aumentos, en cambio, los medimos comparando cada plan consigo mismo de un mes a otro, nunca precios de prepagas distintas.
Económicos, Intermedios y Superiores son los tres grupos en que Datulis divide los planes de cada prepaga según su precio: los ordenamos del más barato al más caro y los separamos en tres partes con la misma cantidad de planes, o casi. No son categorías de las prepagas ni de la SSS, ni una calificación de calidad.
Los rangos se arman para cada prepaga, región, modalidad, franja de edad y mes, así que son relativos: los Económicos de una prepaga pueden costar más que los Superiores de otra. El comparador de precios usa solo planes integrales; el gráfico "Evolución promedio por rango de precios" de cada prepaga suma también los parciales con la opción "Todos".
Son las dos formas de contratar una prepaga: en la modalidad directa, la persona paga toda la cuota; en la desregulada, deriva a la prepaga sus aportes de salud, como los que se descuentan del sueldo para la obra social, y paga la diferencia si la cuota es mayor.
Los aportes se derivan a través de una obra social o, desde 2024, directamente. El precio informado para la desregulada es el del plan completo, no lo que queda por pagar después de los aportes.
Para un mismo plan, edad y región, la directa suele figurar más cara, en muchas prepagas alrededor de un 10,5%, lo que coincide con el IVA de 10,5% que pagan las cuotas contratadas en forma directa (la diferencia cambia según la prepaga y el plan); las que se cubren con aportes derivados a través de una obra social están exentas.
Un plan integral de prepaga cubre, como mínimo, el Programa Médico Obligatorio (PMO), el conjunto de prestaciones que obras sociales y prepagas deben cubrir, y las prestaciones básicas para personas con discapacidad; un plan parcial cubre solo una parte. La ley de medicina prepaga (Ley 26.682) permite planes parciales en pocos casos, como los solo odontológicos o los de emergencias médicas y traslados.
Datulis usa la clasificación que informa cada prepaga, sin verificarla. El aumento de cada prepaga incluye todos sus planes, pero el Comparador de Precios y la opción "Solo integrales" de "Evolución promedio por rango de precios" usan solo los integrales: una prepaga que informa todos sus planes como parciales no aparece en el comparador, y en su página ese gráfico solo tiene datos con "Todos".
La tipificación es la categoría en la que la Superintendencia de Servicios de Salud (SSS) clasifica a cada prepaga según su cobertura, su cantidad de afiliados y su cuota promedio; no es una calificación de calidad.
Tipo A: ofrece al menos un plan integral, tiene más de 50.000 afiliados y una cuota promedio por afiliado igual o mayor que un mínimo que fija la SSS. Tipo B: ofrece un plan integral, pero no cumple alguna de las otras dos condiciones. Tipo C: no ofrece ningún plan integral.
La tipificación que muestra Datulis es la que figura en los datos de la SSS, y puede no coincidir con los afiliados que la prepaga informa con sus precios: algunas de tipo A informan menos de 50.000, y algunas entidades figuran sin tipificación. En la página de cada prepaga, el filtro "Tipificación" de "Precios para cada plan" la muestra tal como figura.
Aparecen obras sociales porque la ley de medicina prepaga (Ley 26.682) también alcanza a los planes de adhesión voluntaria y a los planes superadores que venden las obras sociales, y a las cooperativas, mutuales, asociaciones civiles y fundaciones que dan cobertura de salud a cambio de una cuota. Las que informan sus precios a la SSS figuran en Datulis como prepagas.
El número RNEMP junto al nombre de cada una, en su página, es su inscripción en el Registro Nacional de Entidades de Medicina Prepaga. Si una prepaga tiene más de un número, su página reúne los precios de todos.
La tarjeta "Afiliados" de la página de cada prepaga en Datulis muestra cuántas personas informó la prepaga a la SSS en su último mes, sumando todos sus planes y regiones. Es lo que informa la prepaga y no siempre refleja la cantidad real de personas: algunas informan una persona por cada precio, o ninguna.
Esos afiliados también pesan en el aumento promedio ponderado, así que una prepaga que informa menos afiliados de los que tiene pesa menos en ese promedio.
El aumento promedio de las prepagas que muestra Datulis es el promedio de cuánto subió el precio de cada plan respecto del último mes informado. Cada plan se compara con el mismo plan, rango de edad, modalidad y tipo de plan (integral o parcial), a un precio que promedia sus regiones según los afiliados ("Todas las regiones"), así que también se mueve si cambia el peso de cada región.
Esos aumentos se promedian por prepaga, según cuántas personas pagaban cada precio, y luego entre las prepagas con un aumento de ese mes. El promedio ponderado pesa a cada una según los afiliados que se pudieron comparar y refleja cuánto aumentó, en promedio, la cuota de cada afiliado; el simple pesa a todas igual y refleja el de una prepaga típica.
Los afiliados son los que informa cada prepaga, y no siempre reflejan la cantidad real de personas.
Una prepaga no tiene aumento en un mes si no informó sus precios, si es su primer mes o si sus precios no se pueden comparar con los anteriores. Si saltea meses, su aumento al volver cubre todo el período y no entra en el promedio mensual del conjunto.
Los precios no se pueden comparar, por ejemplo, cuando informa sus planes con otro código u otros rangos de edad: si al revisarlo el plan es el mismo, Datulis lo compara con el que continúa. Si aun así no se puede comparar al menos el 70% de sus afiliados, o si los precios dejan de ser comparables, como un único precio para varias edades, el índice vuelve a 100, sin que baje la cuota, y sus tarjetas "Interanual" e "Interanual real" quedan vacías hasta tener doce meses comparables.
Los planes emparejados y los meses descartados figuran en "Corrección de datos".
El aumento de las prepagas en Datulis puede ser distinto del que anuncian o del que publican las noticias porque no es un porcentaje anunciado: lo calculamos con los precios que cada prepaga informa a la SSS para todos sus planes, comparando cada uno con el mes anterior y promediándolos según los afiliados.
Una prepaga puede aumentar distinto cada plan, y un mismo plan en cada región: para octubre de 2026, por ejemplo, una de las más grandes informó aumentos de 1,7% en una región y de 1,9% en otras. Además, el promedio de un mes "(parcial)" todavía puede cambiar, y si una noticia compara con la última inflación que se conocía al anunciarse el aumento, es la que muestra la opción "Dos meses antes" del gráfico de "Evolución".
Los precios de las prepagas en Datulis son los cuadros tarifarios que cada una informa a la Superintendencia de Servicios de Salud (SSS) desde julio de 2025, por la Resolución 645/2025. Los leemos todos los domingos y volvemos a leer los tres últimos meses, por si llegaron precios tarde o corregidos. Lo que no se pudo leer el domingo, por ejemplo porque la SSS no respondía, lo leemos el miércoles.
No incluimos los cuadros anteriores, que la SSS publica desde noviembre de 2023.
Tras revisar cada caso, multiplicamos por 1.000 los precios informados en miles de pesos y descartamos los que tienen un dígito de más o de menos; ambos casos figuran en "Corrección de datos". No usamos los valores en $0, y los que se multiplican o se dividen por 10 o más de un mes a otro no entran en el cálculo.
Sí: la tabla "Prepagas" de la página Medicina Prepaga, la de "Precios para cada plan", en la página de cada prepaga, y la del Comparador de Precios se descargan con "Descargar CSV" y "Descargar XLSX", con los valores completos. El CSV usa punto y coma como separador y coma decimal, para abrirlo en Excel en español.
Si una fila de la tabla "Prepagas" usa la inflación esperada del REM, la descarga lo indica en la columna "Provisorio". "Descargar PNG" y "Copiar gráfico" generan una imagen de cada gráfico con la fuente. La sección Desarrolladores ofrece además una API REST, con una clave gratuita de Mi Cuenta, y un servidor MCP para asistentes de inteligencia artificial.
La compilación y las series que elabora Datulis tienen licencia Creative Commons Atribución 4.0 (CC BY 4.0): se pueden reutilizar citando a Datulis, y los datos de origen siguen los términos de cada fuente.
Todas las prepagas
Todas las prepagas que informaron valores a la Superintendencia de Servicios de Salud, en orden alfabético.
- A.M.T.T.A.C
- Alta Salud
- AMAB
- AMAT Salud
- AMCE
- AMCI
- AMDC
- AMEBO
- AMEBS
- AMEPORT
- AMFFA Salud
- AMICOS
- AMM
- AMMB
- AMMO
- AMPAR
- AMPES Salud
- AMPF
- AMPHI
- AMR Salud
- Amsterdam Salud
- AMTAE
- AMUR
- ANDAR / OSVVRA
- Andes Salud
- Apres Salud
- Ariston Salud
- ASI Salud
- ASIO
- Asistir
- Asociación APM Rosario
- Asociación Mutual Con-Ser Confianza y Servicio
- Asociación Mutual de Salud de Ciudadela
- Asociación Mutual Previnor
- ASSPE
- Avalian Salud
- Bonmed
- Boreal Salud
- Bramed
- Británica Salud
- C.M.E.E
- Care Salud
- CEM
- CEMIC
- CenSalud
- Centro Médico Monte Grande
- Centro Médico Pueyrredón
- Centro Unión Dependientes
- CIMA Integral
- Círculo Médico Zona Sur
- CMLZ
- CMTL
- Cober
- Colegio Médico de La Pampa
- Colegio Médico de San Juan
- ConSalud
- Conurbano Salud
- Corporación Médica Asistencial
- CRSALUD
- Cruz Azul Salud
- Cruz Plus
- Cynthios Salud
- Demi Salud
- DIM Centros de Salud
- ELAREYNA
- Emeca Salud
- Emergencias (Grupo IHSA)
- Emergencias del Sur
- EMI
- Emsys
- Energía Salud
- ENSALUD
- Family Emergencias Médicas
- Famyl
- Federada Salud
- FEMECA
- FSST
- Fundación Médica de Mar del Plata
- Galeno
- GEA
- Grupo Ayuda Médica
- Grupo Emerger
- Grupo Paramedic
- Grupo Roisa
- GSN Mutual
- Hominis
- Hospital Alemán
- Hospital Británico de Buenos Aires
- Hospital Español de Mendoza
- Hospital Italiano de Buenos Aires
- Hospital Italiano de Córdoba
- Instituto de Investigaciones del Corazón Inicor
- Instituto Médico Fisherton
- Integral Salud
- Jerárquicos Salud
- La Mutual de AMR
- La Recíproca
- Leal Médica
- LPF Medicina Integral
- Lugones Salud
- Luis Pasteur
- Maradona Salud
- Medicardio
- Medicina Esencial
- Medicus
- Medifé
- Medimás
- MEDIN
- Medycin
- MET Medicina Privada
- Mundo Médico
- Mutual Acindar Salud
- Mutual Argus
- Mutual Bienestar y Progreso
- Mutual Camioneros
- Mutual Cosecha Salud
- Mutual de Taxi Carloz Paz
- Mutual del Trabajador Vial Santa Fe
- Mutual Doc
- Mutual Integrantes del Poder Judicial
- Mutual Médica Río Cuarto
- Mutual Savio
- Mutual Sistemas Médicos de Emergencias
- Mutualtax
- Nobis Medical
- OAM
- Omint
- OPDEA
- OSACOM
- OSAP
- OSAPM
- OSAPMCBA
- OSCOMM
- OSDAAP
- OSDE
- OSDEPYM
- OSDIPP
- OSDO
- OSEDEIV
- OSFATUN
- OSJERA
- OSLeRA
- OSMITA
- OSOCNA Salud
- OSPADEP
- OSPAÑA
- OSPAT
- OSPe
- OSPEA
- OSPETELCO
- OSPM
- OSPOCE
- OSPTV
- OSSEG
- Premedic
- PRENAPA
- Prevención Salud
- Previnca Salud
- Primedic Salud
- Privamed
- Red De Seguro Médico
- Saber+
- Salud del Nuevo Rosario
- Salud Plus
- SAMI OSMECON Matanza
- Sanatorio Mapaci
- SanCor Salud
- SanCor Salud Grupo de Medicina Privada
- Sanitas Salud
- Sanos Salud
- Sante Medical
- SCIS Medicina Privada
- SER
- Servesalud
- ServiRED
- SIPSSA
- Sociedad Española de Beneficencia y Mutualidad
- Sociedad Española de Socorros Mutuos de Tres Arroyos
- Sociedad Italiana de Socorros Mutuos de Campana
- Soremer
- SOS Salud
- SPS Salud
- SPSSA
- SUM
- Suma Salud
- SUME Salud
- Swiss Medical
- Thema Red Médica
- Unimed
- UNIMEDICA
- Unión Obrera Asociación de Socorros Mutuos
- Unión Personal
- Unisem
- Unisol Salud
- Universidad Austral
- UNO Salud
- URG Urgencias
- Vitas
- Vittal
- Vittal Córdoba
- Vittal Córdoba (San Martín)
- VS Group
- William Hope